読んで明解!投資信託のキホン
 投資信託の税金
投資信託の収益と課税の仕組み
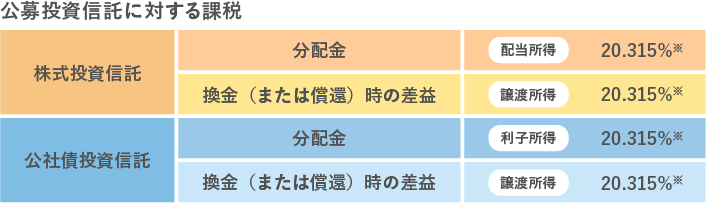
公募投資信託に投資して得られる収益には、分配金と換金(または償還)時の差益があり、以下のように課税されます。
税金の取扱いは、投資信託を保有する口座の種類によっても異なります。
特定口座(源泉徴収あり)
分配金や換金・償還時の差益にかかる税金は、原則として販売会社などが計算し、源泉徴収します。原則として、確定申告は不要です。
特定口座(源泉徴収なし)
販売会社などが年間の取引内容をまとめた「特定口座年間取引報告書」を作成します。原則として、この報告書をもとに確定申告を行います。
一般口座
投資家自身で取得価額や換金・償還時の損益などを計算し、原則として確定申告を行います。
NISA(少額投資非課税制度)口座
NISAは、個人投資家のための税制優遇制度です。通常、投資信託などの金融商品に投資した場合、売却益や受け取った分配金には課税されます。一方、NISA口座で得られた売却益や分配金については、非課税となります。
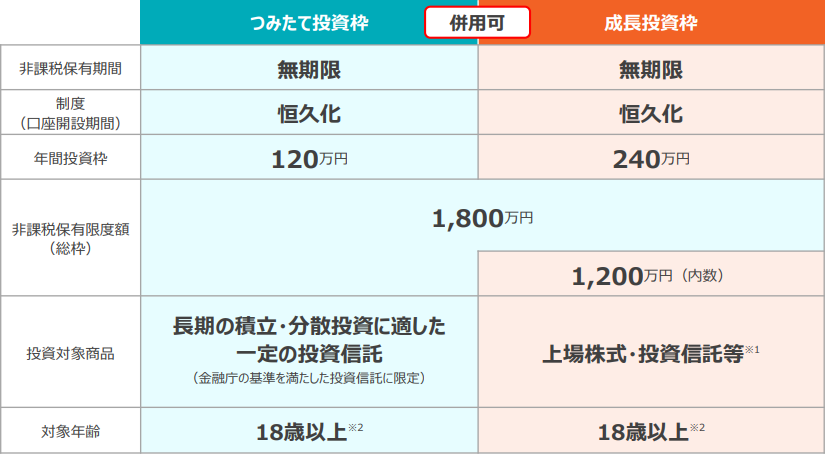
- ※1 ①整理・監理銘柄②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外 ※2ご利用になる年の1月1日時点で18歳以上の方
- (出所)金融庁(https://www.fsa.go.jp/)(2026年5月時点)の資料などを基に野村アセットマネジメント作成
分配金への課税
投資信託の分配金は、株式の配当金のように企業の利益から支払われるものとは異なり、信託財産(投資信託の資産)の中から支払われます。そのため、分配金が支払われるとその分だけ投資信託の純資産が減少し、基準価額も下がります。
投資信託の分配金は、投資家ごとの個別元本と分配金支払い後の基準価額との関係によって、「普通分配金」と「元本払戻金(特別分配金)」に区分されます。
- 普通分配金:原則として課税対象となる分配金
- 元本払戻金(特別分配金):元本の一部を払い戻すものとして扱われ、原則として課税されない分配金
受け取る分配金がどちらに該当するかは、個別元本と分配後の基準価額を比較して決まります。分配金支払い後の基準価額が個別元本以上であれば、分配金の全額が普通分配金となります。一方、分配金支払い後の基準価額が個別元本を下回る場合は、個別元本を下回る部分が元本払戻金(特別分配金)となります。分配金の一部が普通分配金、残りが元本払戻金(特別分配金)となることもあります。
元本払戻金(特別分配金)を受け取った場合は、受け取った金額に相当する分だけ個別元本が減額されます。なお、同じファンドから同額の分配金が支払われても、購入時期や購入価額が異なれば、投資家によって普通分配金と元本払戻金(特別分配金)の区分が異なる場合があります。
- 個別元本とは…
-
個別元本とは、投資家ごとに異なる投資信託の取得価額をもとに計算される元本額のことです。原則として、購入時の基準価額をもとに計算され、購入時手数料などは含まれません。個別元本が修正される主なケースは次のとおりです。
- 1同じファンドを追加購入した場合
既に保有している分と追加購入分の取得価額・口数をもとに、個別元本が計算されます。 - 2分配金を再投資した場合
再投資分は新たに取得したものとして扱われ、保有分と再投資分をもとに個別元本が計算されます。 - 3元本払戻金(特別分配金)を受け取った場合
受け取った金額に相当する分だけ、個別元本が減額されます。
- 1同じファンドを追加購入した場合
- ・個別元本の計算方法や取扱いは、ファンドの種類や取引内容によって異なる場合があります。詳しくは、交付目論見書や販売会社の案内をご覧ください。
- 参考文献:資産運用業協会 投資信託の税金(https://www.imaj.or.jp/study/investmenttrust/costtax/tax.html)、用語集 個別元本方式(https://www.imaj.or.jp/glossary/detail/95.html)、元本払戻金(特別分配金)(https://www.imaj.or.jp/glossary/detail/58.html)