
10月4日は投資の日!初心者が後悔しないために知っておきたい資産形成の基本

1996年、日本証券業協会は、語呂合わせで10(とう)月4(し)日を「証券投資の日」と定めました。将来に向けて資産形成を始めたいと思っても、「投資の知識がない」「損をするのが怖い」「いつ買えばよいのか分からない」と、一歩を踏み出せない方もいるのではないでしょうか。投資には値下がりや元本割れの可能性があり、利益が保証されているわけではありません。一方で、投資の目的やリスクを理解し、「長期・分散・積立」を意識することで、リスクの分散を図りながら資産形成に取り組むことができます。
1年に一度の「投資の日」をきっかけに、資産運用について考えてみてはいかがでしょうか。
預貯金だけで大丈夫?資産形成を考えたい理由
人生100年時代といわれるなか、長期化する老後の備えや物価上昇など、お金を取り巻く環境は変化しています。物価が上がると、同じ金額で買える商品やサービスが少なくなります。特に、物価の上昇率が預金金利を上回る状態が続くと、預貯金の残高が変わらなくても、お金の「買う力」は実質的に低下します。
いきなり始める前に!投資で確認したい3つのこと
- 1. 投資の目的と期間
老後資金や教育費など、何のために、いつ使うお金なのかを明確にしましょう。数年以内に使う予定のお金は、預貯金などで準備するのが基本です。 - 2. 生活防衛資金
病気や収入減、急な出費などに備え、生活費の3~6ヵ月分を一つの目安にして、生活防衛資金を確保しておきましょう。必要な金額は、家族構成や収入の安定性などによって異なります。 - 3. 受け入れられる値下がり幅
投資には値下がりの可能性があります。どの程度の下落なら無理なく続けられるかを考え、投資額や資産の組み合わせを決めましょう。
相場に振り回されないための「長期・分散・積立」
市場の動きを予測することは困難です。そこで資産形成の基本となる考え方が「長期・分散・積立」です。
長期投資:値下がりしても慌てないための考え方
投資と聞くと、短期間で売買を繰り返すイメージを持つ方もいるかもしれません。しかし、資産形成では、短期的な値動きに左右されず、長期的な視点で投資を続けることが大切です。
以下のグラフは、1984年12月末から2025年12月末までの期間に、8資産に分散投資した場合の保有期間別年率リターンの比較です。本シミュレーションでは、保有期間が長くなるほど、年率リターンの振れ幅が小さくなる傾向が見られました。また、10年間保有したケースでは、年率リターンがプラスとなりました。
8資産に分散投資した場合の保有期間別年率リターンの比較
(1984年12月末~2025年12月末)
〈保有期間1年間の場合〉

〈保有期間5年間の場合〉
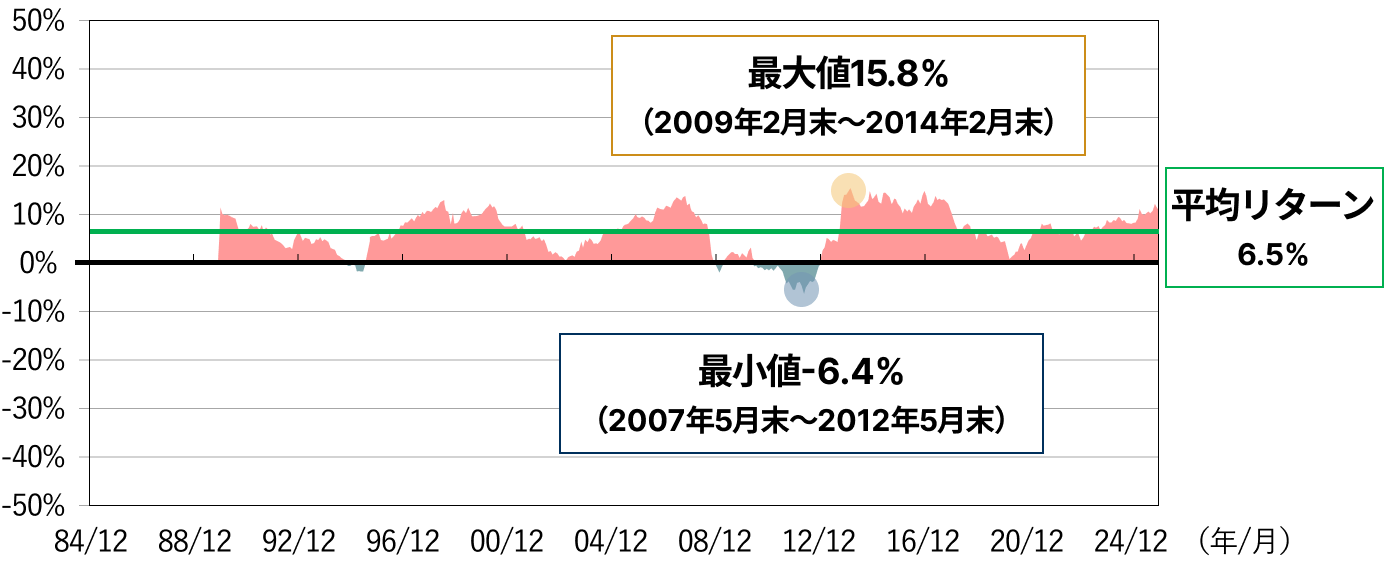
〈保有期間10年間の場合〉
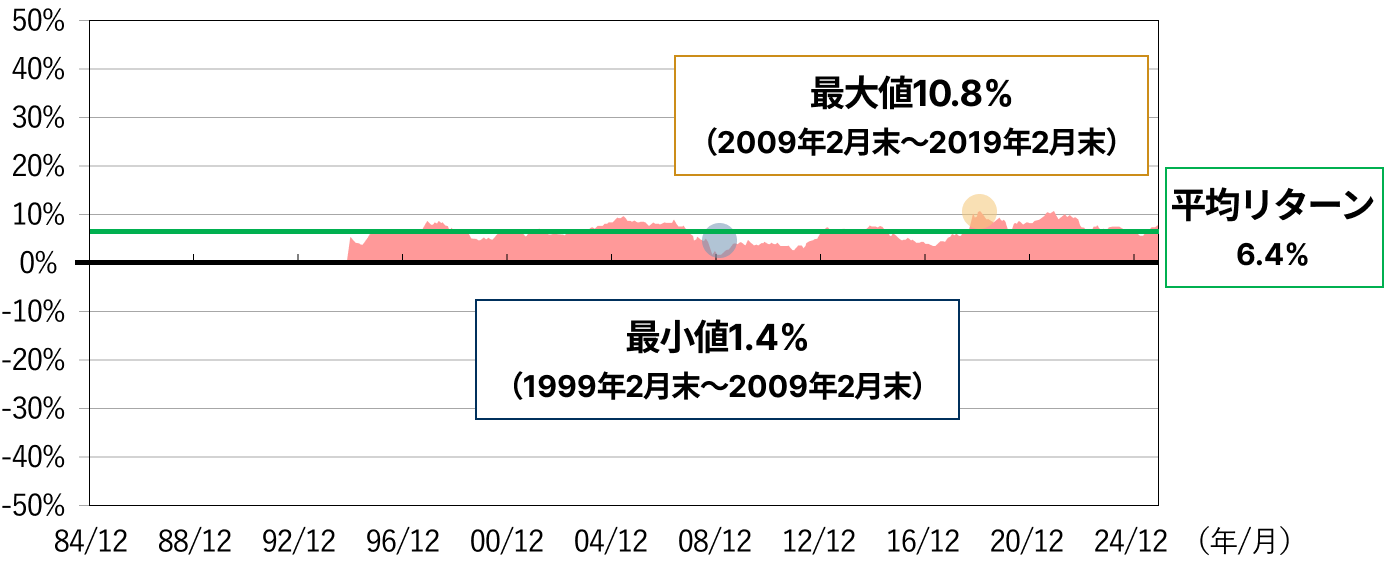
シミュレーションの前提:2003年4月末~2025年12月末までの期間については、国内債券、国内株式、国内リート、外国債券、外国株式、外国リート、新興国債券、米国ハイ・イールド債券の8つの資産を1/8ずつの割合で、各資産の月間リターンを基に毎月リバランス(相場変動などにより変化した投資比率を調整し1/8ずつの割合を維持)を行ったものとして、野村アセットマネジメントが独自に計算したものです。ただし、1984年12月末~1989年7月末の値は、国内リート、外国リート、新興国債券、米国ハイ・イールド債券を除く4資産を1/4ずつの割合で、1989年8月末~1996年12月末の値は、国内リート、新興国債券、米国ハイ・イールド債券を除く5資産を1/5ずつの割合で、1997年1月末~2002年12月末の値は、国内リート、新興国債券を除く6資産を1/6ずつの割合で、2003年1月末~2003年3月末の値は、国内リートを除く7資産を1/7ずつの割合で計算しています。各資産の算出に用いた市場指数については、コラムの末尾をご参照ください。
例えば、2025年12月末の年率のリターンは、2025年12月末までに1年間保有した場合、5年間保有した場合、10年間保有した場合の年率換算したリターンを示しています。
税金・手数料などは考慮しておりません。グラフは過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。また指数に投資することはできません。
(出所)ブルームバーグ等のデータを基に野村アセットマネジメント作成
相場が下落すると、不安から保有資産を売却したくなることもあるでしょう。しかし、短期的な値動きだけで判断すると、当初予定していた長期投資を続けられなくなる可能性があります。値下がりしたときこそ、投資の目的や運用期間をもう一度確認し、慌てずに判断することが大切です。長期投資を続けるためにも、生活に無理のない金額で始めましょう。
分散投資:一つに集中させず、値下がりの影響を抑える
一つの企業の株式だけに投資すると、その企業の業績悪化や経営破綻などによって、資産が大きく減る可能性があります。複数の銘柄や資産、地域などに投資先を分けることで、一部の値下がりが資産全体に与える影響を抑える効果が期待できます。
積立投資:「いつ買う?」という迷いを減らす方法
積立投資とは、毎月など定期的に一定額を投資する方法です。例えば、同じ投資信託を毎月1万円ずつ購入します。一定額を投資する場合、価格が高いときは少ない口数、低いときは多くの口数を購入するため、購入単価を平準化する効果が期待できます。また、購入のタイミングを判断する悩みも軽減できます。
一つの商品で分散できる?投資信託とバランスファンドの仕組み
投資信託は、複数の投資家から資金を集めて、運用の専門家が債券や株式などに投資・運用する金融商品です。少額から投資を始められ、複数の資産や地域、銘柄に手軽に分散投資ができます。なかでも「バランスファンド」は、国内外の株式や債券など複数の資産を組み合わせて運用するため、一つの商品で分散投資ができます。
何を基準に選べばいい?自分に合った投資信託の探し方
投資信託には、日本株式に投資するものや、世界各国の株式に幅広く投資するものなど、様々な種類があります。選択肢が多いため、どの商品を選べばよいか迷う方もいるでしょう。そのようなときは、自分が成長を期待する国や企業を「応援する」という視点で考えるのも一つの方法です。例えば、日本企業に投資する投資信託を通じてその成長に期待したり、医療やデジタルなど、将来性を感じる分野に投資する投資信託を検討したりすることです。
知らないともったいない?NISAの非課税のメリット
通常、投資信託などの金融商品に投資した場合、売却益や受け取った分配金には課税されます。一方、NISAを利用した場合、NISA口座で得られた売却益や分配金については非課税になります。NISAは、長期・分散・積立を意識した資産形成に活用できます。
10月4日の「投資の日」をきっかけに、まずは家計や将来の目標を整理し、自分に合った資産形成について考えてみてはいかがでしょうか。